预算管理怎么做?中小企业预算编制方法
预算管理怎么做?本文介绍中小企业预算编制的步骤、常用方法、预算执行跟踪与差异分析,帮你把钱花在该花的地方。
预算管理怎么做?简单说就是三步:年初根据目标编制预算,过程中定期对比实际与预算,发现差异后及时调整。中小企业做预算的目的不是写一份漂亮的文件,而是让每一笔重要的支出都“事先有数、事中有控、事后有查”。
为什么中小企业也要做预算
没有预算的公司,常见的情形是:月底发现钱不够了才开始找原因;各部门都觉得自己的支出合理,却没人知道总数是否在承受范围内。
预算的好处很实际:
- 控制支出:提前知道每个部门、每个项目的资金上限。
- 统一目标:销售目标、采购计划、人员招聘都围绕同一套数字展开。
- 提前预警:支出走偏时,能在月中而不是年底发现。
- 辅助决策:想扩产、招人或投广告时,可以先看预算是否容得下。
预算编制的5个步骤
1. 从目标出发
先确定全年的经营目标,比如销售额、毛利、利润。预算不是把去年数字加几个百分点,而是回答“要达成目标,需要投入多少”。
2. 先编收入预算
收入预算依据历史销售、在手订单、客户和市场判断。建议按产品或客户类别拆分,并留出保守、正常两种情景。
3. 再编成本和费用预算
按类别列出:
- 采购与材料成本
- 人员费用(工资、社保等)
- 销售与市场费用
- 行政与租金
- 资本性支出(设备等)
4. 汇总并检查现金
利润预算不等于现金预算。账上有利润,现金仍可能紧张,比如客户回款慢、库存占用多。因此要结合现金流预测一起看。
5. 分解到部门和月份
把全年预算拆到各部门、各月份,每个人清楚自己的额度。
常用预算编制方法
| 方法 | 特点 | 适合场景 |
|---|---|---|
| 增量预算 | 在上年基础上调整 | 业务稳定的企业 |
| 零基预算 | 每项支出从零开始论证 | 想压缩费用、梳理结构 |
| 滚动预算 | 每月或每季度向后延伸 | 变化快、不确定性高的企业 |
| 项目预算 | 按项目单独编制 | 项目制、定制类业务 |
对大多数中小企业,“增量预算 + 滚动调整”比较务实:既不用每年从头做起,又能随业务变化修正。
预算执行:真正难的是过程
很多公司预算做完就放在一边,原因往往是没有简便的方式对比实际支出。
执行跟踪的要点
- 实际数据来源要统一:采购、报销、工资、收款都要进同一个账,否则对比不出来。
- 定期对比:每月至少一次,按部门列出预算数、实际数、差异。
- 关注趋势:不只看是否超支,也看支出速度——前三个月就用掉半年的额度,就该预警。
差异分析怎么做
遇到差异,不要先问“谁的错”,先问三个问题:
- 差异是价格造成的(比如原材料涨价)还是数量造成的(用得更多)?
- 是一次性还是持续性的?
- 是否需要调整预算,还是需要纠正行为?
把预算和审批联动起来
预算只有在支出发生之前起作用,才有控制力。比较好的做法是:采购申请、费用申请在提交时就对照预算额度,超出额度的需要更高一级的审批。这需要预算、采购、财务的数据在同一个系统里。
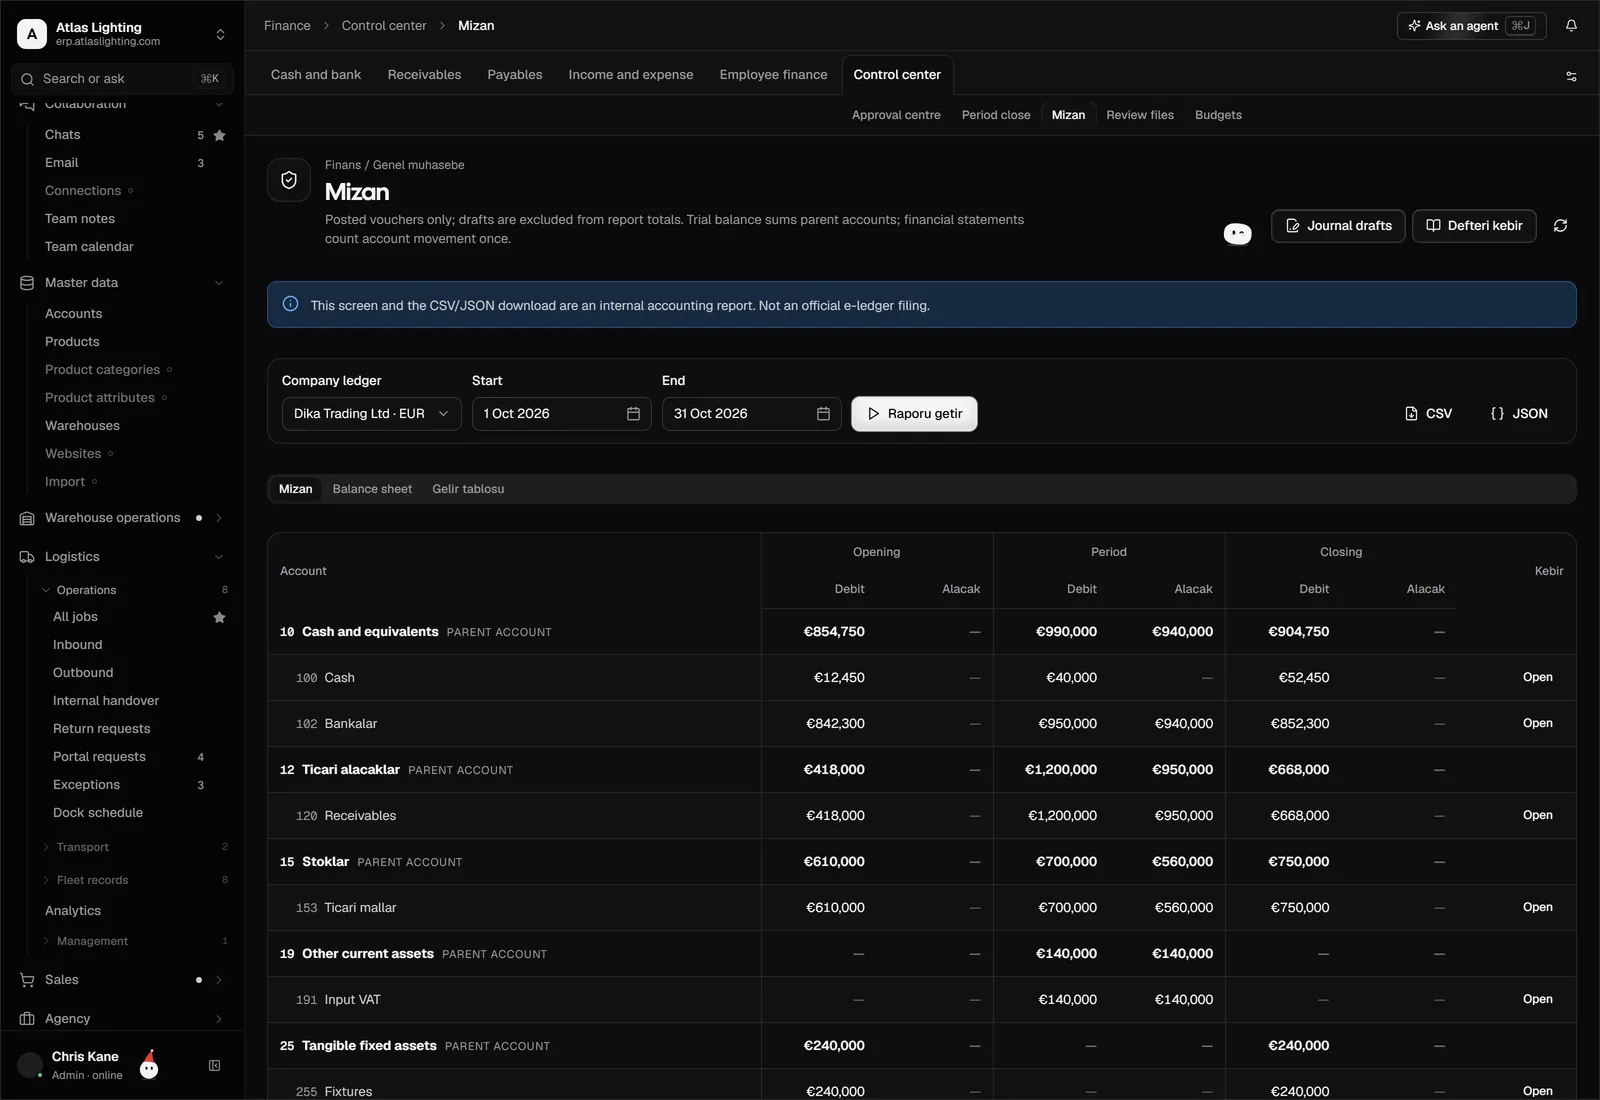
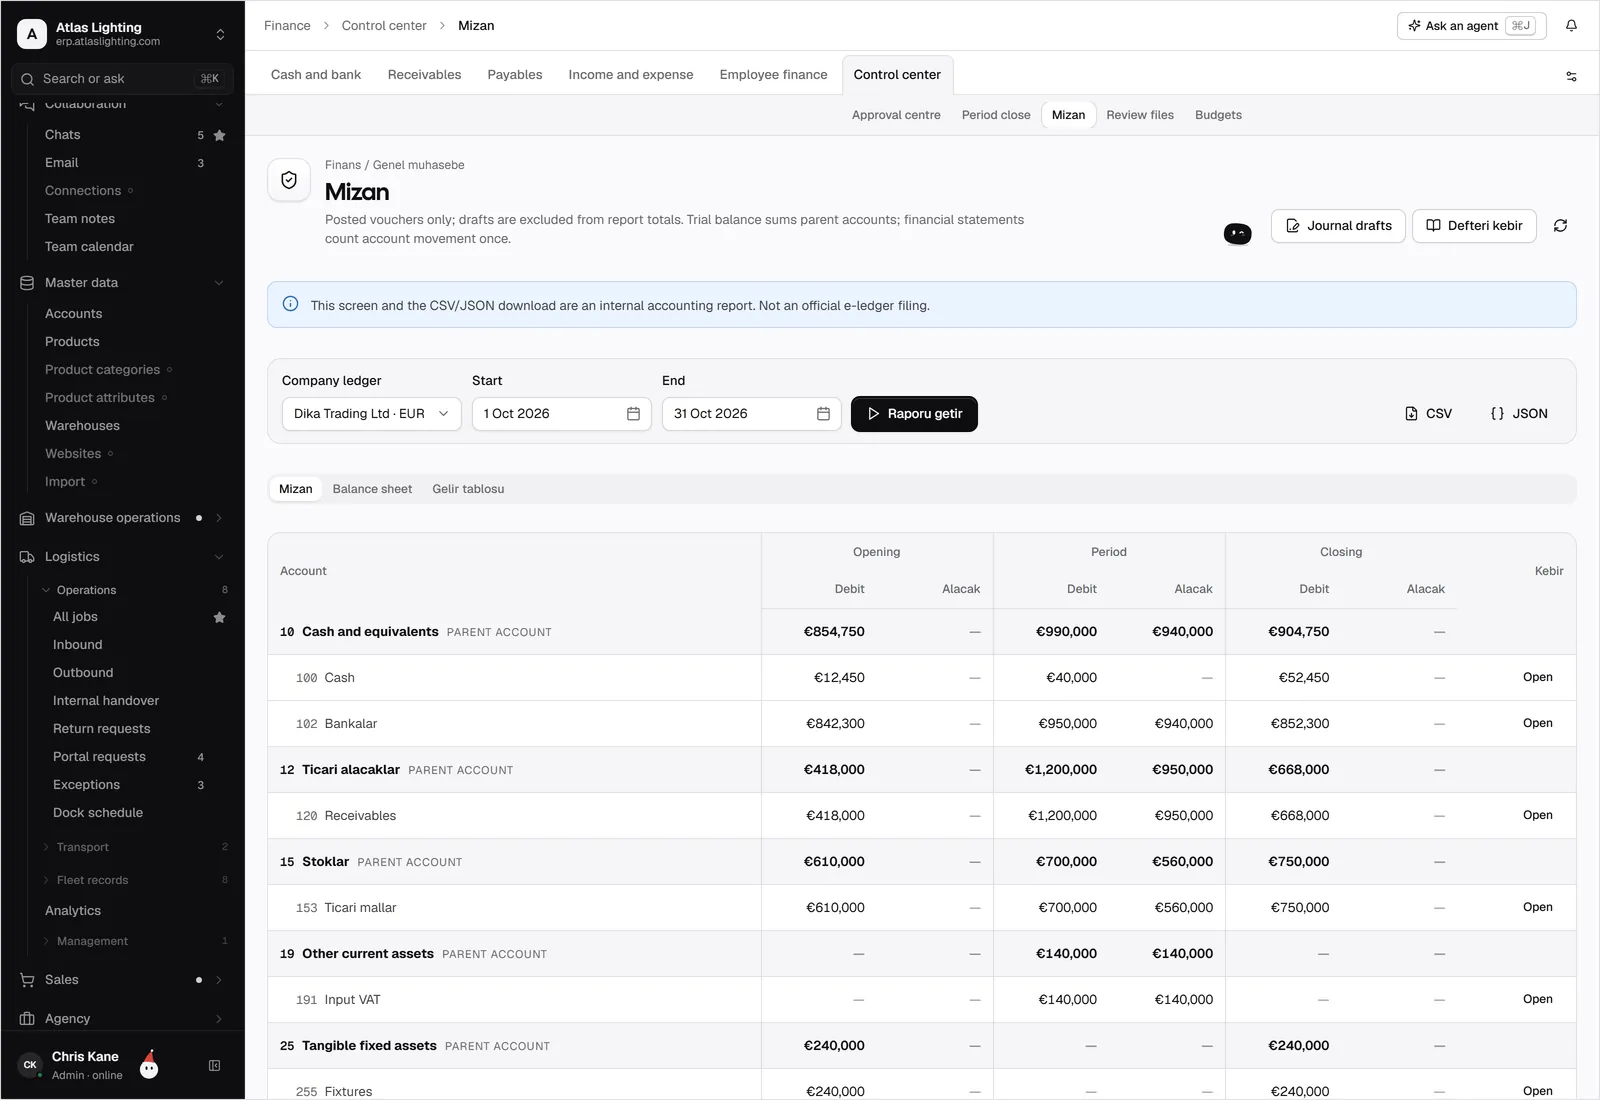
Dika Ops把会计、财务和采购放在同一个平台,方便你对照实际发生的数据。AI员工可以协助整理例行的数据,但涉及重要的支出决定,仍由人确认。
常见误区
- 预算过细:细到每一笔小额支出,执行成本远超收益。抓大放小即可。
- 预算一年不动:市场变了,预算也应滚动修正。
- 只有财务知道预算:各部门负责人必须参与编制,否则没人对数字负责。
- 把预算当成考核工具:容易导致虚报预算、年底突击花钱。
常见问题
小公司没有专职财务,能做预算吗?
可以。从最简单的“收入、主要成本、人员费用、现金”四块开始,用一张表按月记录,养成对比习惯,再逐步细化。
预算和实际差很多,说明预算做得不好吗?
不一定。市场变化带来的差异是正常的,关键是及时发现并调整,而不是追求与预算分毫不差。
预算多久调整一次比较合适?
可以每季度复盘一次,业务波动大时每月滚动更新。
预算管理需要专门的软件吗?
规模小时Excel可以起步;当部门增多、数据分散、需要对照实际发生额时,使用能自动汇总业务数据的系统会更省力。
小结
预算管理的重点不是编制,而是执行中的对比与调整。Dika Ops目前处于封闭测试阶段,如果你想让预算对照的实际数据自动汇总,欢迎加入候补名单。