Nakit Akışı Tahmini Nasıl Yapılır? KOBİ Rehberi
Nakit akışı tahmini nasıl yapılır? Tahsilat, ödeme ve stok verisiyle 13 haftalık plan kurmanın adımları ve sık yapılan hatalar, KOBİ'ler için.
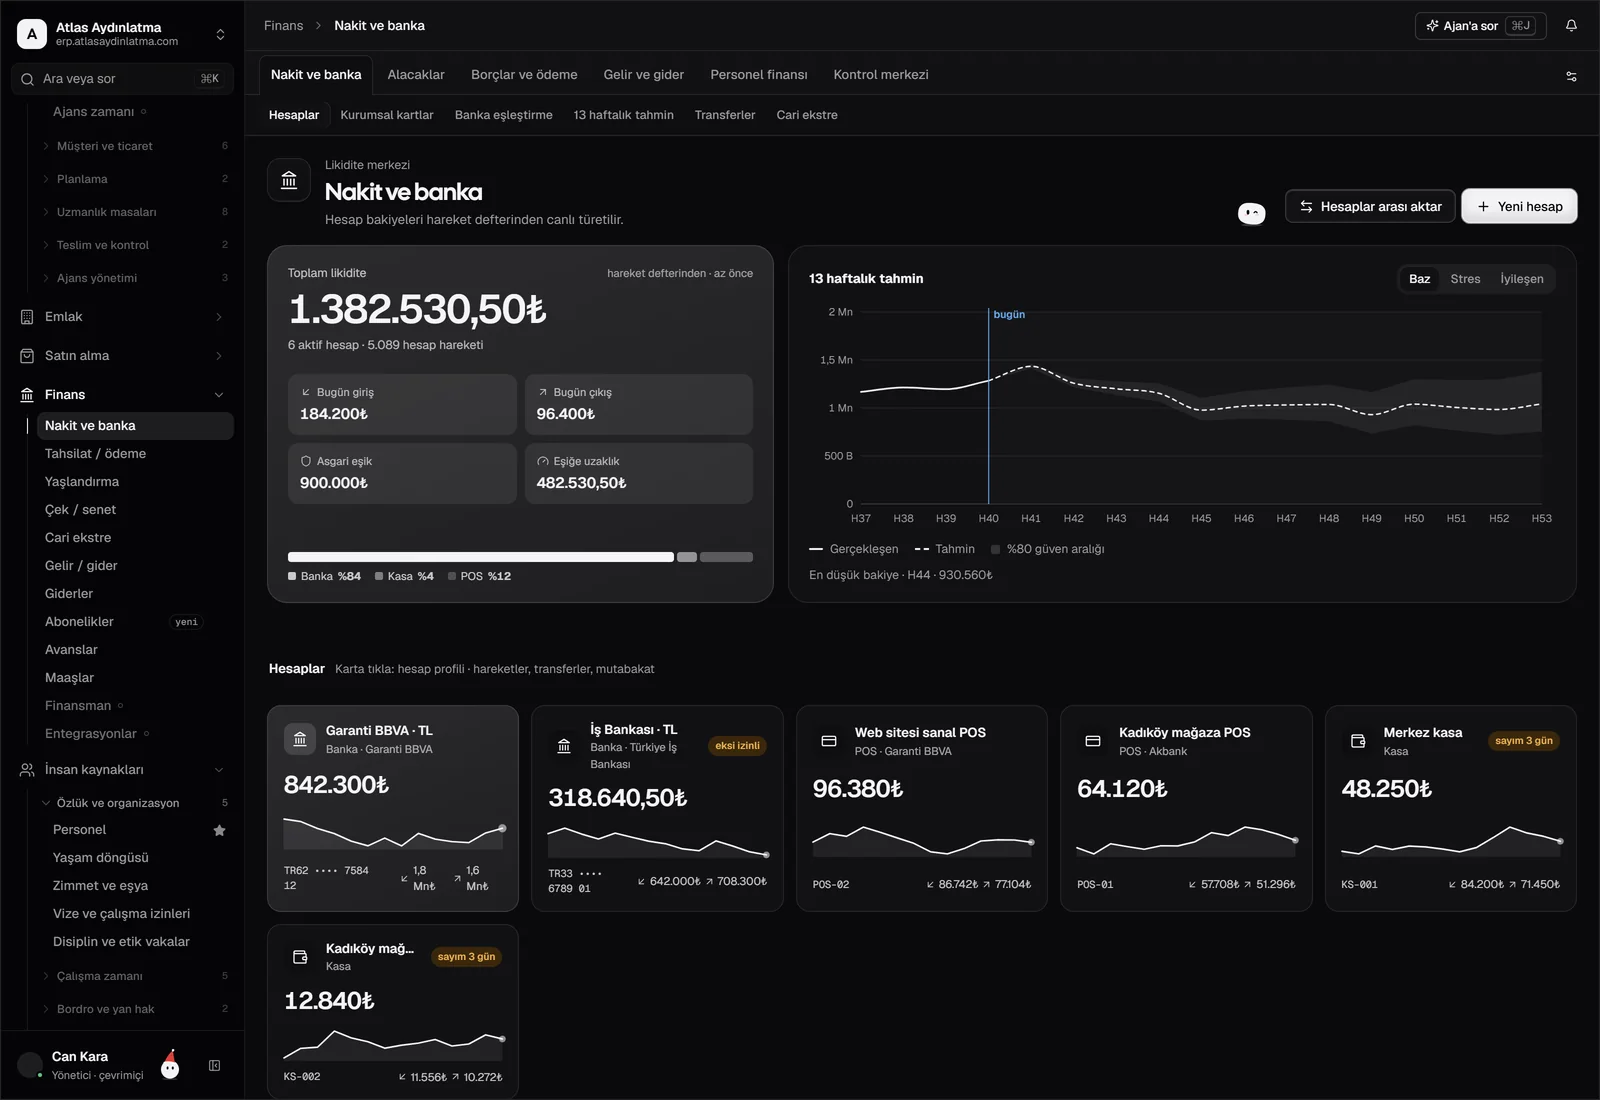
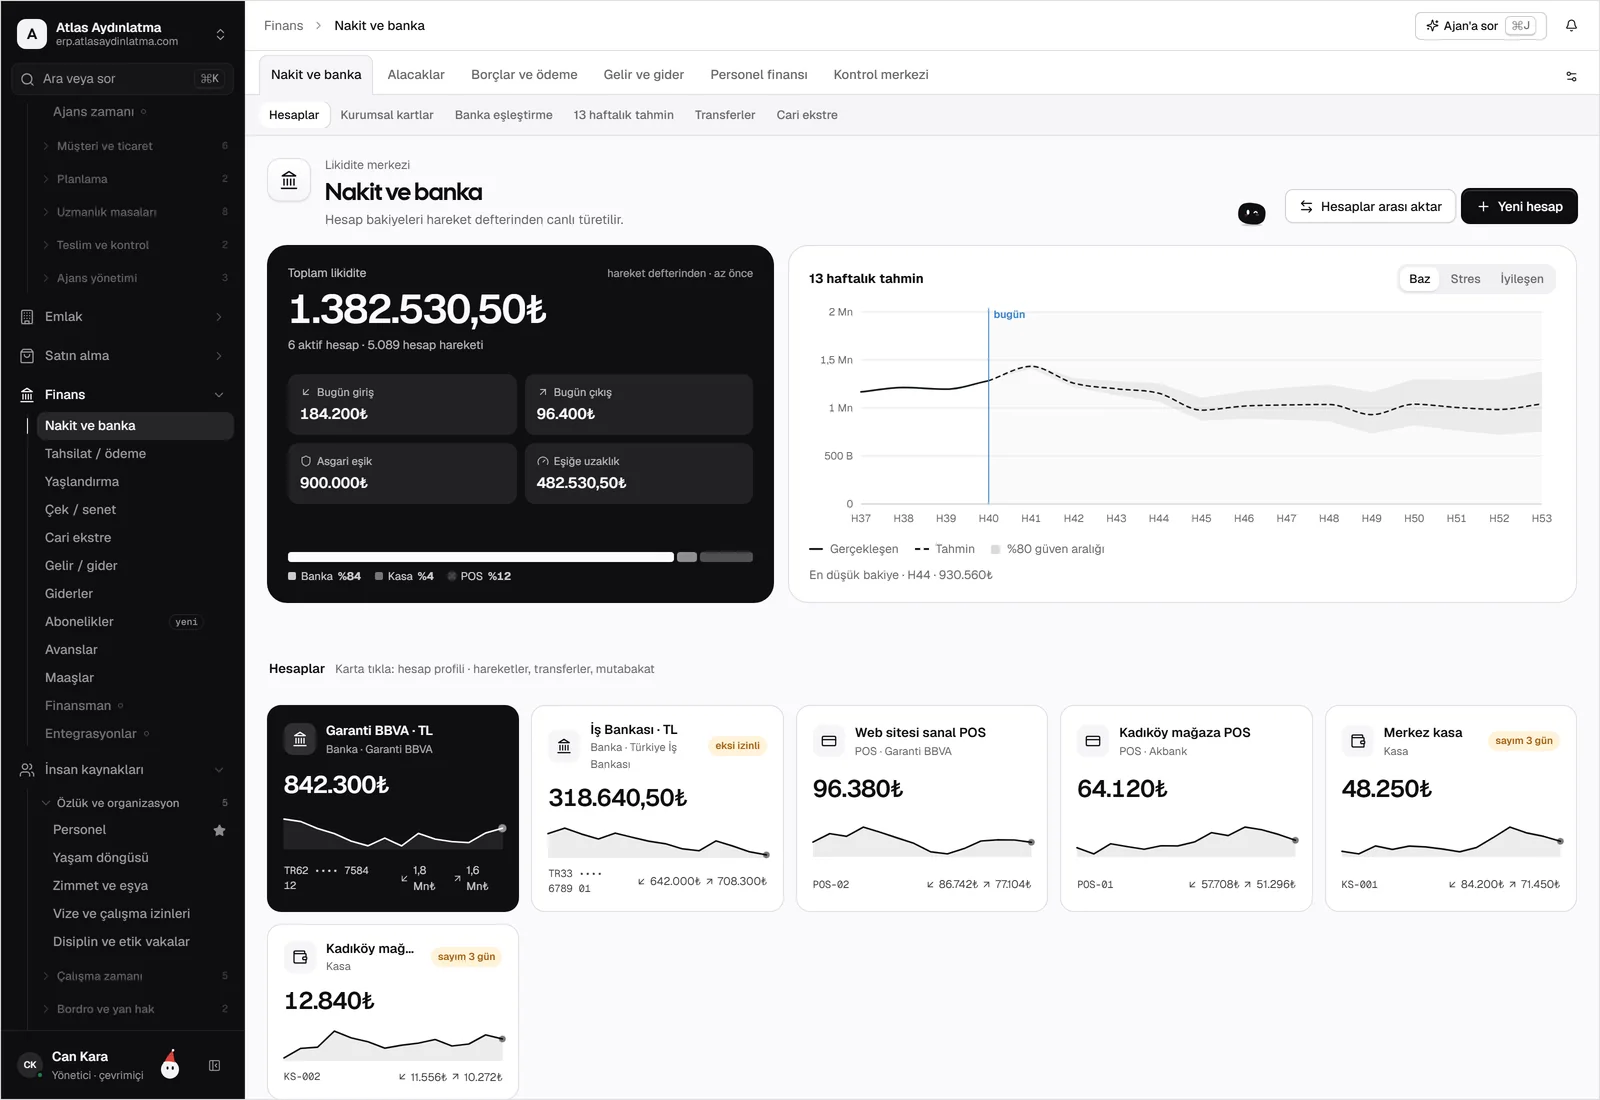
Nakit akışı tahmini, önümüzdeki haftalarda kasanıza ne kadar para gireceğini, ne kadarının çıkacağını ve hesabın hangi tarihte ne kadar bakiye göstereceğini önceden hesaplamaktır. Kârlı bir işletme bile vadesi gelen ödemeyi karşılayacak nakdi bulamazsa zor durumda kalır. Bu yüzden nakit tahmini, KOBİ’lerin en değerli yönetim araçlarından biridir.
Kâr ile nakit aynı şey değildir
Gelir tablosu “ne kadar kazandık” sorusuna, nakit akışı ise “bugün hesapta ne var, gelecek ay ne olacak” sorusuna cevap verir. Bir satışı bugün faturalarsınız, ama tahsilat 60 gün sonra gelir. Hammaddeyi ise belki bu hafta ödemek zorundasınız. Fatura kesilmiş olsa da paranın girmediği bu aralık, çoğu işletmenin sıkıştığı yerdir.
Üretim ve ticaret yapan şirketlerde bu fark daha da büyür; çünkü para önce stoğa ve hammaddeye bağlanır, sonra satışa dönüşür, sonra tahsil edilir.
Adım 1: Zaman aralığını ve ayrıntı düzeyini seçin
KOBİ’ler için iyi bir başlangıç 13 haftalık haftalık tahmindir. Üç ayı kapsar, haftalık olduğu için maaş, vergi, kira ve tedarikçi ödemelerinin hangi haftaya denk geldiğini gösterir. Ayrıca yıllık bir bütçe ve aylık bir görünüm de tutabilirsiniz, ama sıkıntının fark edildiği yer çoğunlukla haftalık tablodur.
Adım 2: Başlangıç bakiyesini doğrulayın
Tahmin, bugünkü gerçek bakiyeden başlar. Banka hesaplarındaki, kasadaki ve varsa kredi kartı limitlerindeki durumu güncelleyin. Eski bir rakamla başlarsanız tüm tablo yanlış olur.
Adım 3: Girişleri gerçekçi tahmin edin
Girişlerin en büyük kalemi tahsilatlardır. Burada iyimser olmak en sık yapılan hatadır.
- Kesilmiş faturalar: Vade tarihine değil, müşterinin geçmişte gerçekten ne zaman ödediğine bakın. Vadesi 30 gün olan ama ortalama 45 günde ödeyen bir müşteriyi 45. güne yazın.
- Beklenen siparişler: Kesinleşmemiş teklifleri tam tutarla değil, gerçekleşme ihtimalinize göre ağırlıklandırarak ekleyin.
- Diğer girişler: Kira geliri, kredi kullanımı, ortak katkısı gibi kalemleri ayrı gösterin.
Müşteri bazlı bir yaşlandırma raporu (kimin ne kadar borcu var, kaç gündür gecikmiş) bu adımda çok işe yarar.
Adım 4: Çıkışları eksiksiz listeleyin
Çıkışları iki gruba ayırın:
- Zorunlu ve düzenli: Maaşlar, kira, vergi ve sosyal güvenlik ödemeleri, kredi taksitleri, abonelikler.
- Operasyonel ve esnek: Tedarikçi ödemeleri, hammadde alımları, nakliye, reklam.
Esnek kalemlerin vade tarihleri bazen pazarlık konusu olabilir. Tahmin, hangi ödemeyi öne ya da arkaya çekebileceğinizi görmenizi sağlar. Satın alma siparişlerini de tabloya erkenden yansıtın; sipariş verildiğinde değil, fatura geldiğinde eklemek sürprize yol açar.
Adım 5: Stok ve satın almayı hesaba katın
Nakit akışını sadece muhasebe verisiyle kurmak eksik kalır. Hazırlıksız bir yoğun sezon, büyük bir hammadde alımını gerektirir ve para aylar önce çıkar. Stok seviyeleri, bekleyen satın alma siparişleri ve üretim planı bilindiğinde tahmin çok daha isabetli olur. Bu yüzden satın alma ve stok verisinin finansla aynı sistemde olması fark yaratır.
Örnek tablo yapısı
| Hafta | Başlangıç bakiyesi | Tahsilat | Ödeme | Net değişim | Kapanış bakiyesi |
|---|---|---|---|---|---|
| 1 | Güncel bakiye | Beklenen | Planlanan | Fark | Hesaplanan |
| 2 | Önceki kapanış | Beklenen | Planlanan | Fark | Hesaplanan |
| 3 | Önceki kapanış | Beklenen | Planlanan | Fark | Hesaplanan |
Her haftanın kapanış bakiyesi bir sonraki haftanın başlangıcıdır. Kapanış bakiyesi sıfırın ya da koyduğunuz alt sınırın altına inen haftayı görürseniz, o haftadan önce harekete geçmeniz gerektiğini bilirsiniz.
Adım 6: Senaryolar kurun
Tek bir tahmin yerine en az üç tablo hazırlayın:
- Beklenen: En olası durum.
- Kötümser: Büyük bir müşteri 30 gün geç öderse ne olur?
- İyimser: Teklifler beklenenden hızlı kapanırsa.
Kötümser senaryoda bile hesabın negatife düşmemesi, güvenli bir tamponunuz olduğunu gösterir. Düşüyorsa, nereden finansman bulacağınızı ya da hangi ödemeyi erteleyeceğinizi önceden planlayabilirsiniz.
Adım 7: Haftalık güncelleyin ve gerçekle karşılaştırın
Tahmin bir kez yapılıp rafa kaldırılan bir belge değildir. Her hafta gerçekleşenleri girin, farkın nedenini not edin ve ileriye dönük haftaları düzeltin. Zamanla hangi müşterinin geç ödediğini, hangi kalemin hep eksik tahmin edildiğini öğrenir, tahminleriniz iyileşir.
Sık yapılan hatalar
- Tahsilatı vade tarihine göre yazmak, gerçek ödeme alışkanlığına bakmamak
- Vergi, SGK ve yıllık sigorta gibi dönemsel ödemeleri unutmak
- Stok alımlarını sadece fatura geldiğinde görmek
- Tahmini bir kez yapıp güncellememek
- Tek senaryoyla yetinmek
Sıkça sorulan sorular
Nakit akışı tahmini ne kadar sıklıkla güncellenmeli?
Haftalık güncellemek idealdir. Büyük bir tahsilat ya da ödeme beklenmedik şekilde değiştiğinde aynı gün de düzeltebilirsiniz.
Excel ile nakit akışı tablosu yapılabilir mi?
Evet, küçük işletmeler için yeterli bir başlangıçtır. Ancak veriyi satış, stok ve muhasebeden elle toplamak zaman alır ve hata riski taşır. Veriler aynı sistemden geldiğinde tahmin otomatik güncellenebilir.
Nakit akışı sorunu yaşıyorsam ilk ne yapmalıyım?
Gecikmiş alacakları listeleyip tahsilat takibini sıkılaştırın, ardından erteleyebileceğiniz ödemeleri ve kısabileceğiniz stok alımlarını belirleyin. Sorunu erken görmek tüm seçenekleri açık tutar.
Nakit akışı ile bütçe aynı şey mi?
Hayır. Bütçe, belirli bir dönemde ne kadar gelir ve gider planladığınızı gösterir. Nakit akışı ise paranın tam olarak hangi tarihte girip çıktığını izler.
Son söz
Nakit akışı tahmini, “ay sonu nasıl çıkacağız” endişesini somut bir tabloya çevirir. Dika Ops; satış, satın alma, stok ve finans verisini tek sistemde bir araya getiren, yapay zekâ odaklı bir ERP. Şu anda kapalı betada ve bekleme listesine katılabilirsiniz.