Budget aziendale: come farlo passo dopo passo in PMI
Budget aziendale: come costruirlo, quali voci includere e come confrontarlo con il consuntivo ogni mese. Guida pratica con esempio per la PMI.
Il budget aziendale è il piano numerico dell’anno: quanto pensi di vendere, quanto spenderai e quanto vuoi che resti. Non serve a indovinare il futuro, serve a decidere in anticipo e a capire presto quando le cose si discostano dal piano. In una PMI un budget semplice, fatto bene e riletto ogni mese vale più di un modello sofisticato che nessuno apre.
A cosa serve davvero un budget
- Trasformare gli obiettivi in numeri. “Voglio crescere” diventa “voglio vendere questo, con questo margine”.
- Dare limiti di spesa chiari a chi acquista e a chi gestisce un centro di costo.
- Anticipare i problemi di liquidità, collegandosi alla previsione di cassa.
- Misurare le performance confrontando previsto e reale.
- Supportare le richieste di finanziamento con un piano coerente e documentato.
I componenti di un budget
Un budget completo si compone di più parti collegate tra loro.
| Parte | Cosa contiene |
|---|---|
| Budget delle vendite | Volumi, prezzi, clienti e canali previsti |
| Budget di produzione e acquisti | Cosa serve per soddisfare le vendite |
| Budget dei costi | Costi variabili e costi fissi per voce e centro di costo |
| Budget degli investimenti | Macchinari, software, assunzioni |
| Budget economico | Ricavi, costi e utile previsto |
| Budget di cassa | Entrate e uscite per mese |
Per una piccola azienda puoi partire con tre: vendite, costi e cassa.
Come fare il budget in sei passi
1. Parti dal consuntivo
Raccogli i dati degli ultimi dodici-ventiquattro mesi: ricavi per cliente e prodotto, costi per categoria, stagionalità. Senza una base storica il budget diventa un elenco di desideri.
2. Definisci gli obiettivi
Stabilisci due o tre priorità: crescita del fatturato, miglioramento del margine, riduzione del capitale in magazzino. Ogni numero del budget dovrebbe collegarsi a una di esse.
3. Stima le vendite
È la parte più incerta. Parti dai clienti ricorrenti, aggiungi le opportunità concrete della pipeline e, solo dopo, una stima prudente per i nuovi clienti. Meglio tre scenari (prudente, base, ottimistico) di un solo numero.
4. Calcola i costi
Separa i costi variabili, che cambiano con le vendite (materie prime, trasporti, commissioni), dai costi fissi (affitti, stipendi, software). Assegna ogni costo a un responsabile.
5. Costruisci il budget di cassa
Il budget economico dice se guadagni; quello di cassa dice se hai i soldi quando servono. Considera i tempi medi di incasso e di pagamento, le scadenze di imposte e rate, gli acquisti stagionali.
6. Fai approvare e comunica
Un budget non condiviso non viene rispettato. Spiega ai responsabili i loro limiti e come saranno misurati.
Esempio semplificato
Un’azienda stima per l’anno ricavi di 1.200.000 €, costi variabili pari al 62% dei ricavi e costi fissi di 380.000 €.
- Costi variabili: 744.000 €
- Margine di contribuzione: 456.000 €
- Costi fissi: 380.000 €
- Risultato operativo previsto: 76.000 €
Con questi numeri, un calo delle vendite del 10% (120.000 € in meno) toglie circa 45.600 € al margine di contribuzione, cioè più della metà del risultato previsto. Un esercizio simile, fatto in anticipo, mostra quanto è fragile o solido il piano.
Budget e controllo degli scostamenti
Il budget acquista valore quando lo confronti con il consuntivo ogni mese. Per ogni voce guarda:
- lo scostamento in valore e in percentuale;
- la causa: volume, prezzo, mix o costo;
- l’azione: correggere, accettare o rivedere la previsione.
Non commentare ogni riga: concentrati sulle poche voci che pesano. Una regola utile è fissare una soglia, per percentuale o importo, oltre la quale serve una spiegazione scritta.
Flussi di approvazione della spesa
Il budget funziona se la spesa lo rispetta. Un flusso di approvazione semplice può prevedere:
- la richiesta di acquisto indica voce di budget e importo;
- il sistema mostra quanto budget resta disponibile;
- entro una soglia approva il responsabile del centro di costo;
- oltre la soglia serve un secondo livello, per esempio la direzione;
- ogni decisione resta registrata con chi, quando e perché.
Così il controllo avviene prima della spesa, non dopo.
Errori da evitare
- Budget copiato dall’anno scorso con un +5% su tutto, senza ragionare sulle cause.
- Nessun responsabile per voce. Se tutti sono responsabili, nessuno lo è.
- Budget troppo dettagliato. Cento righe che nessuno aggiorna sono peggio di venti righe vive.
- Mai rivisto. Se il mercato cambia, fai una previsione aggiornata a metà anno.
- Ignorare la cassa. Un’azienda in utile può comunque restare senza liquidità.
Come aiuta un gestionale
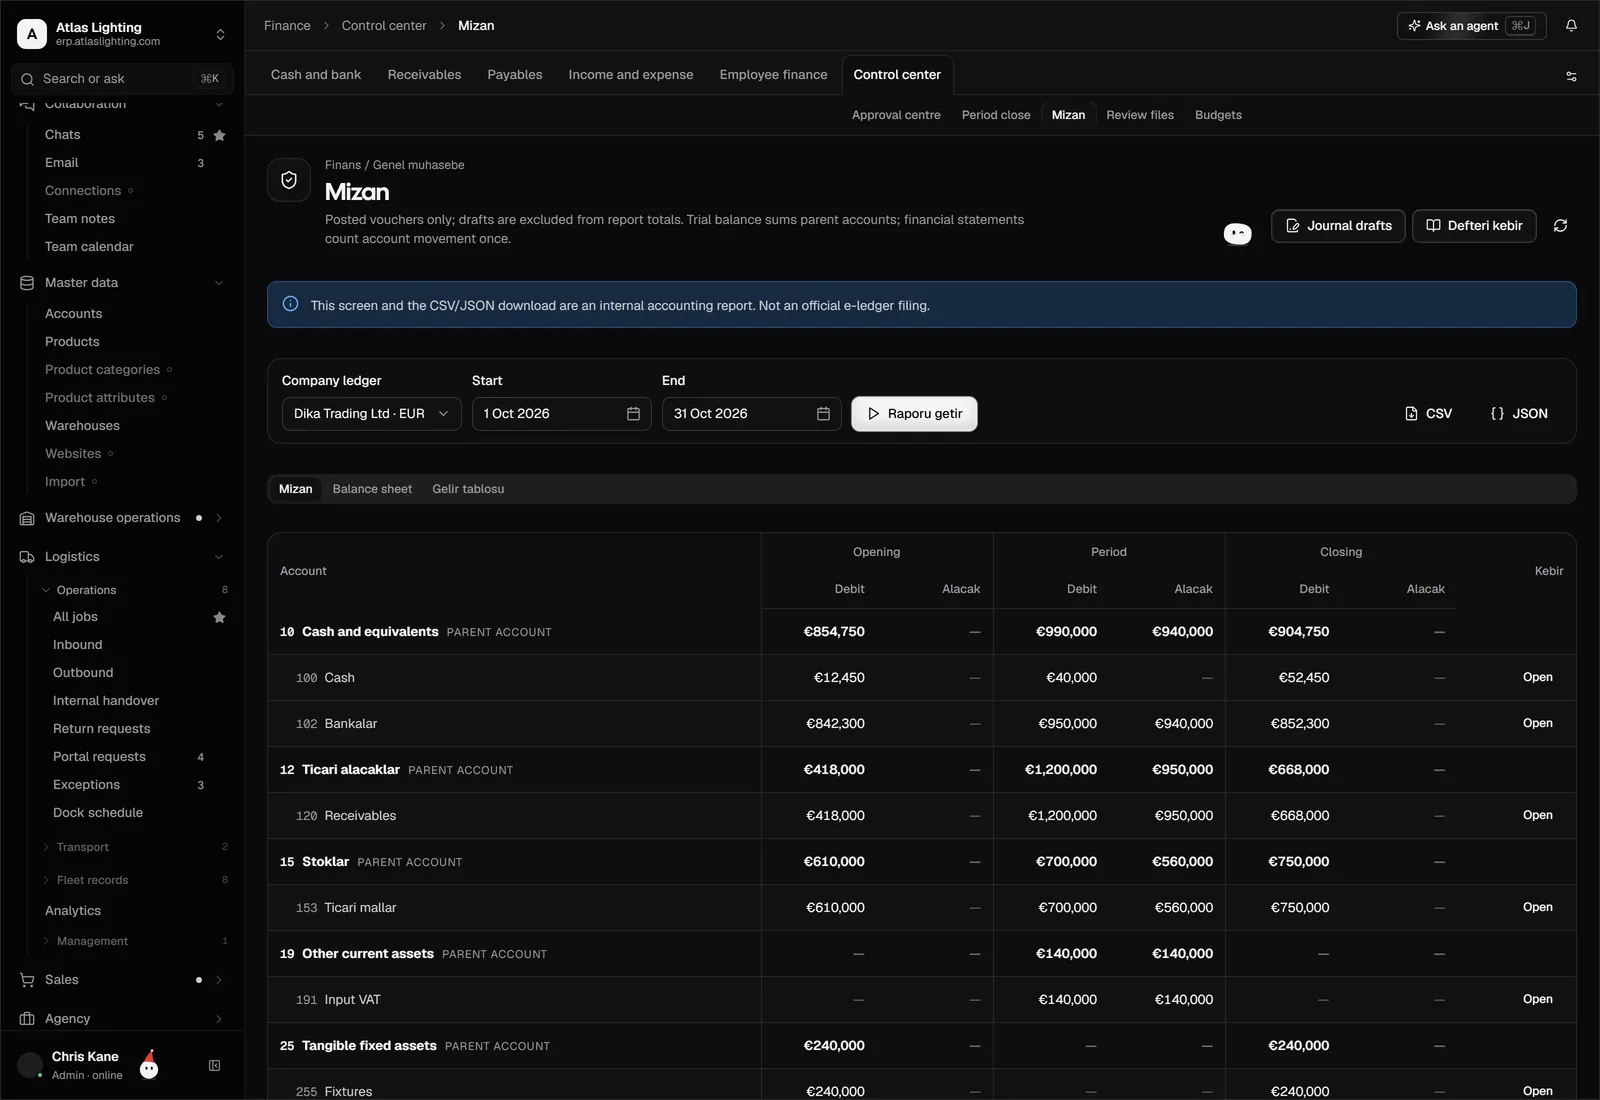
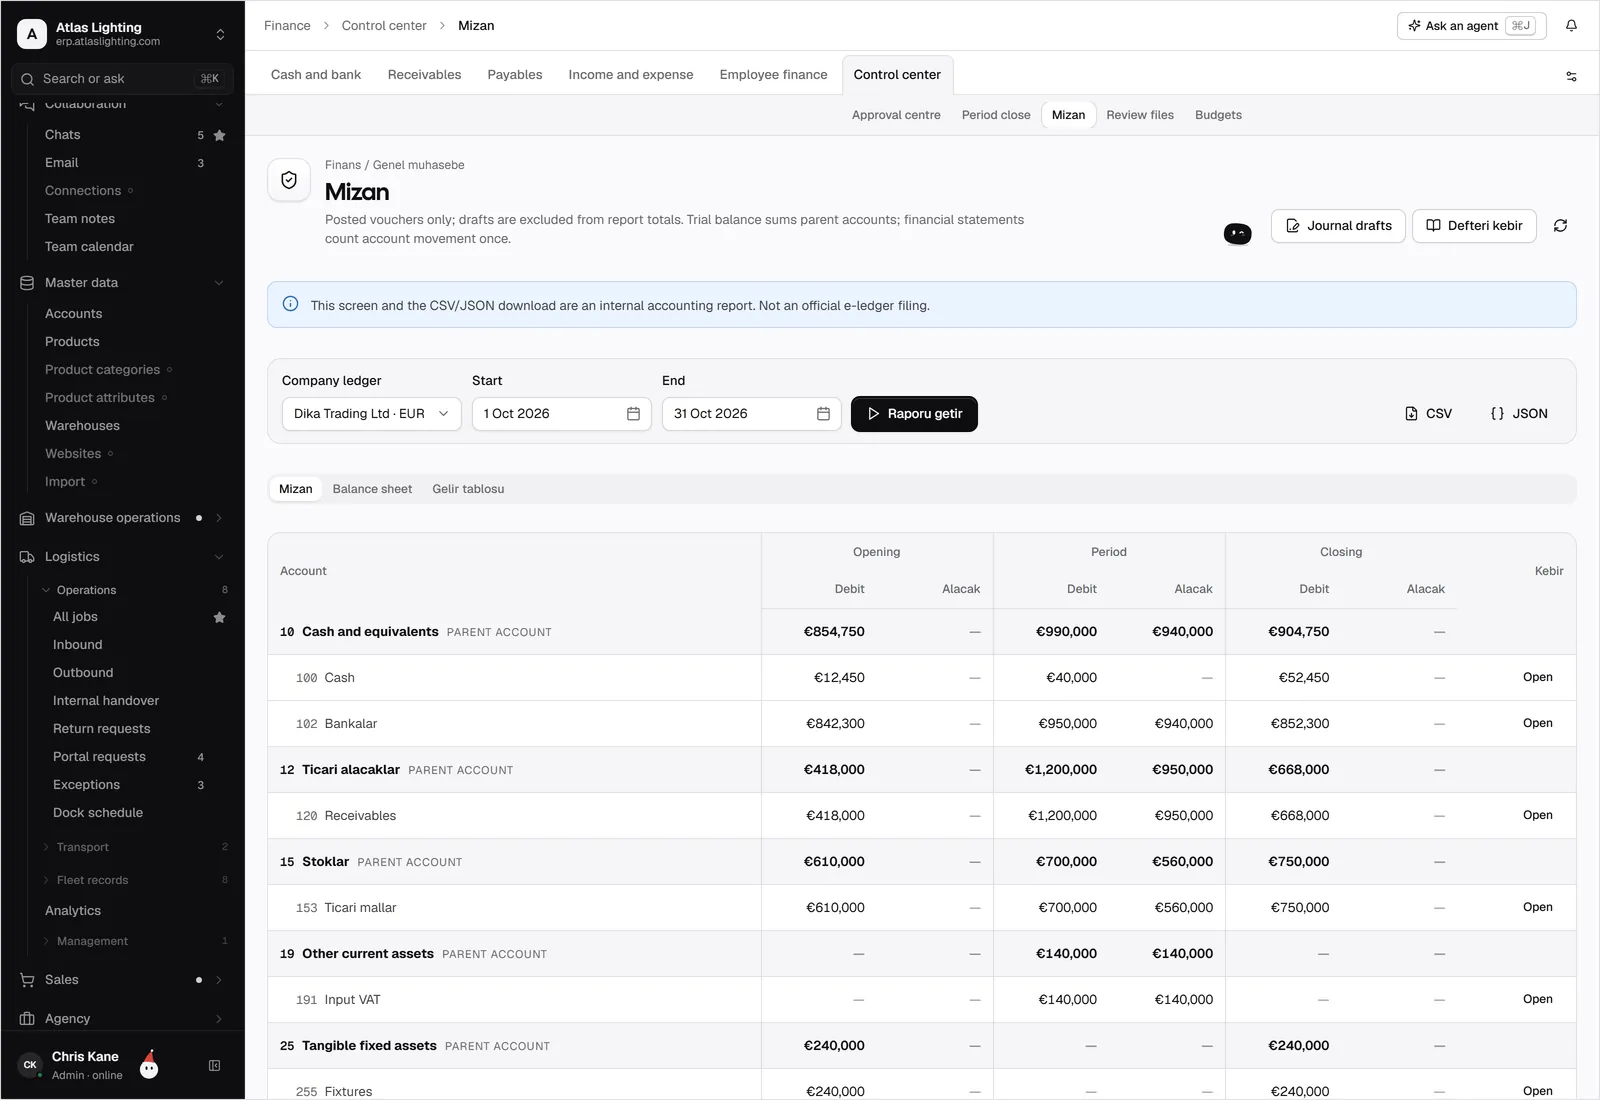
Fare il budget in fogli di calcolo è un buon inizio, ma il confronto mensile richiede di raccogliere dati da più posti. In un sistema integrato ordini, acquisti e fatture alimentano il consuntivo e il confronto con il piano è pronto senza riscrivere nulla. Con Dika Ops la parte finanziaria e quella di reportistica lavorano sugli stessi dati degli acquisti: chi richiede una spesa ne vede subito l’impatto e chi approva decide con il quadro completo.
Domande frequenti
Quando conviene preparare il budget?
Nelle ultime settimane prima della chiusura dell’esercizio, con i dati più recenti. Per aziende con forte stagionalità conviene anche una revisione a metà anno.
Quanto deve essere dettagliato?
Quanto basta per prendere decisioni. Per una PMI, di solito, per categoria di costo e per linea di prodotto o cliente principale, con una scansione mensile.
Che differenza c’è tra budget e previsione di cassa?
Il budget è il piano di ricavi e costi dell’anno. La previsione di cassa traduce quel piano in entrate e uscite reali, tenendo conto dei tempi di incasso e di pagamento.
Cosa faccio se le vendite vanno peggio del previsto?
Aggiorna subito la previsione e verifica quali costi variabili e fissi puoi ridurre o rinviare. Aspettare la fine dell’anno riduce le possibilità di intervento.
In breve
Un buon budget parte dai dati storici, assegna ogni voce a un responsabile, include la cassa e viene confrontato con il consuntivo ogni mese. Dika Ops è in beta chiusa: se vuoi budget, approvazioni e report sugli stessi dati, iscriviti alla lista d’attesa.