Prévision de trésorerie en PME : guide pratique
Prévision de trésorerie en PME : méthode pas à pas, tableau type, erreurs à éviter et conseils pour anticiper vos encaissements et décaissements sur 13 semaines.
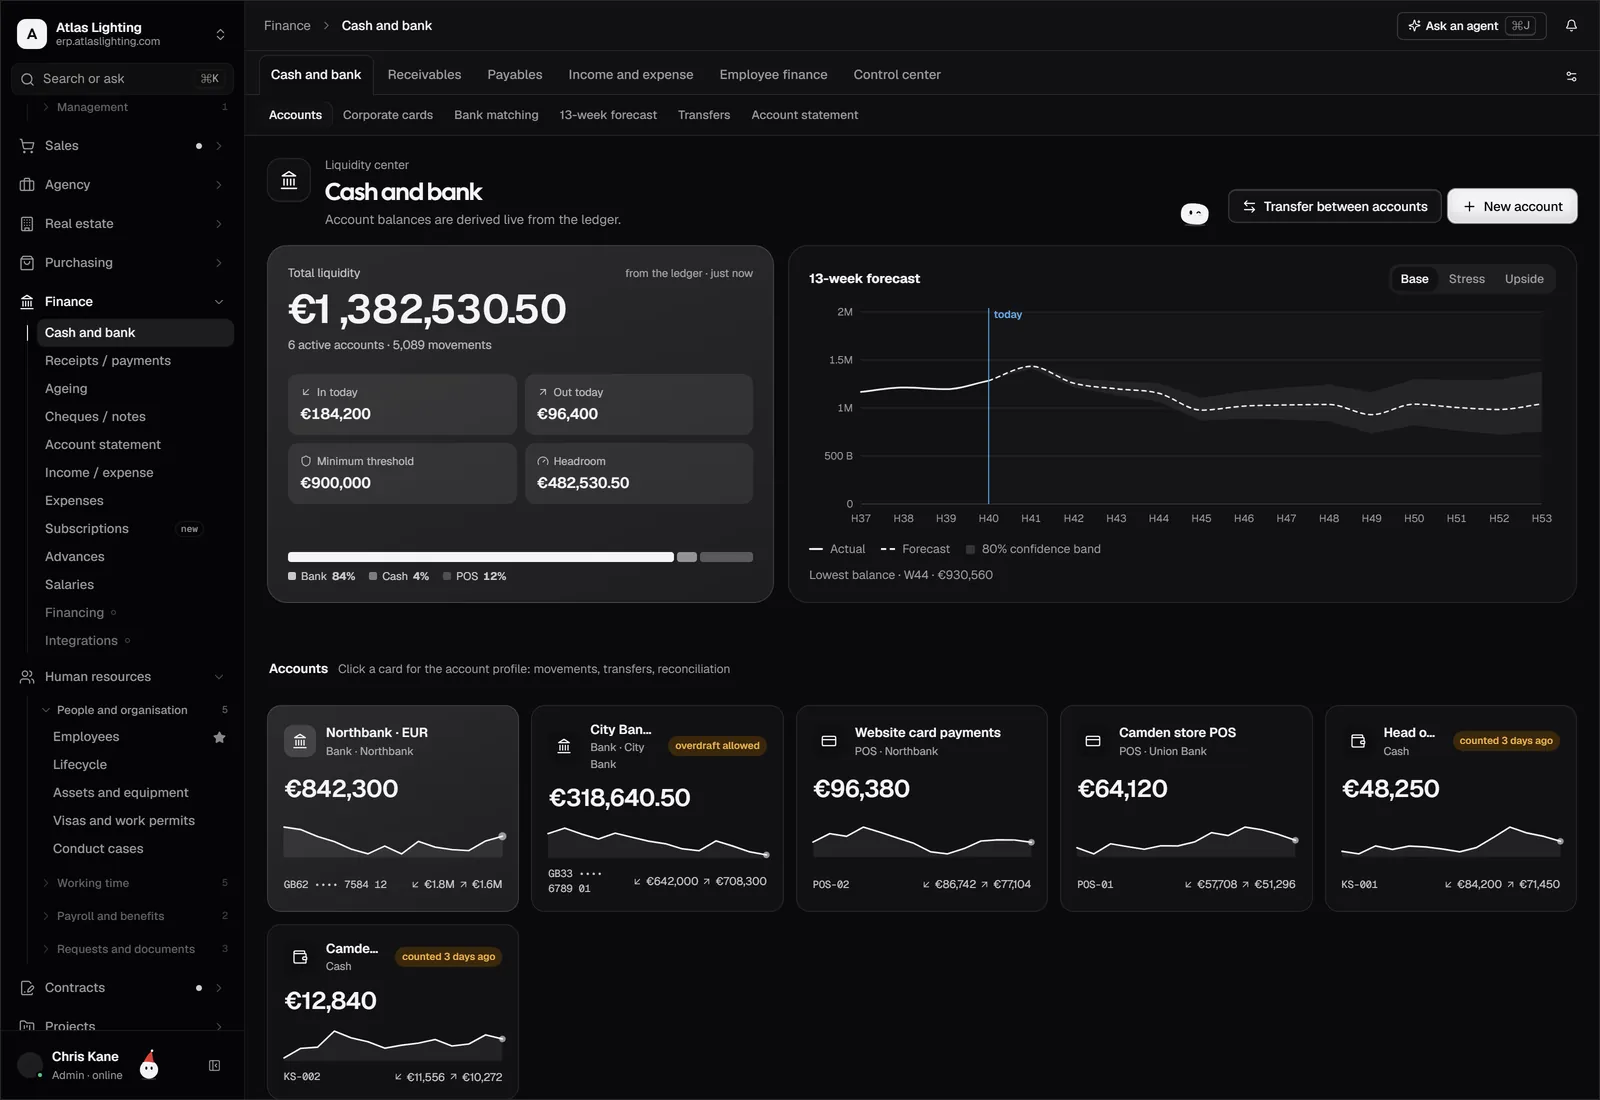
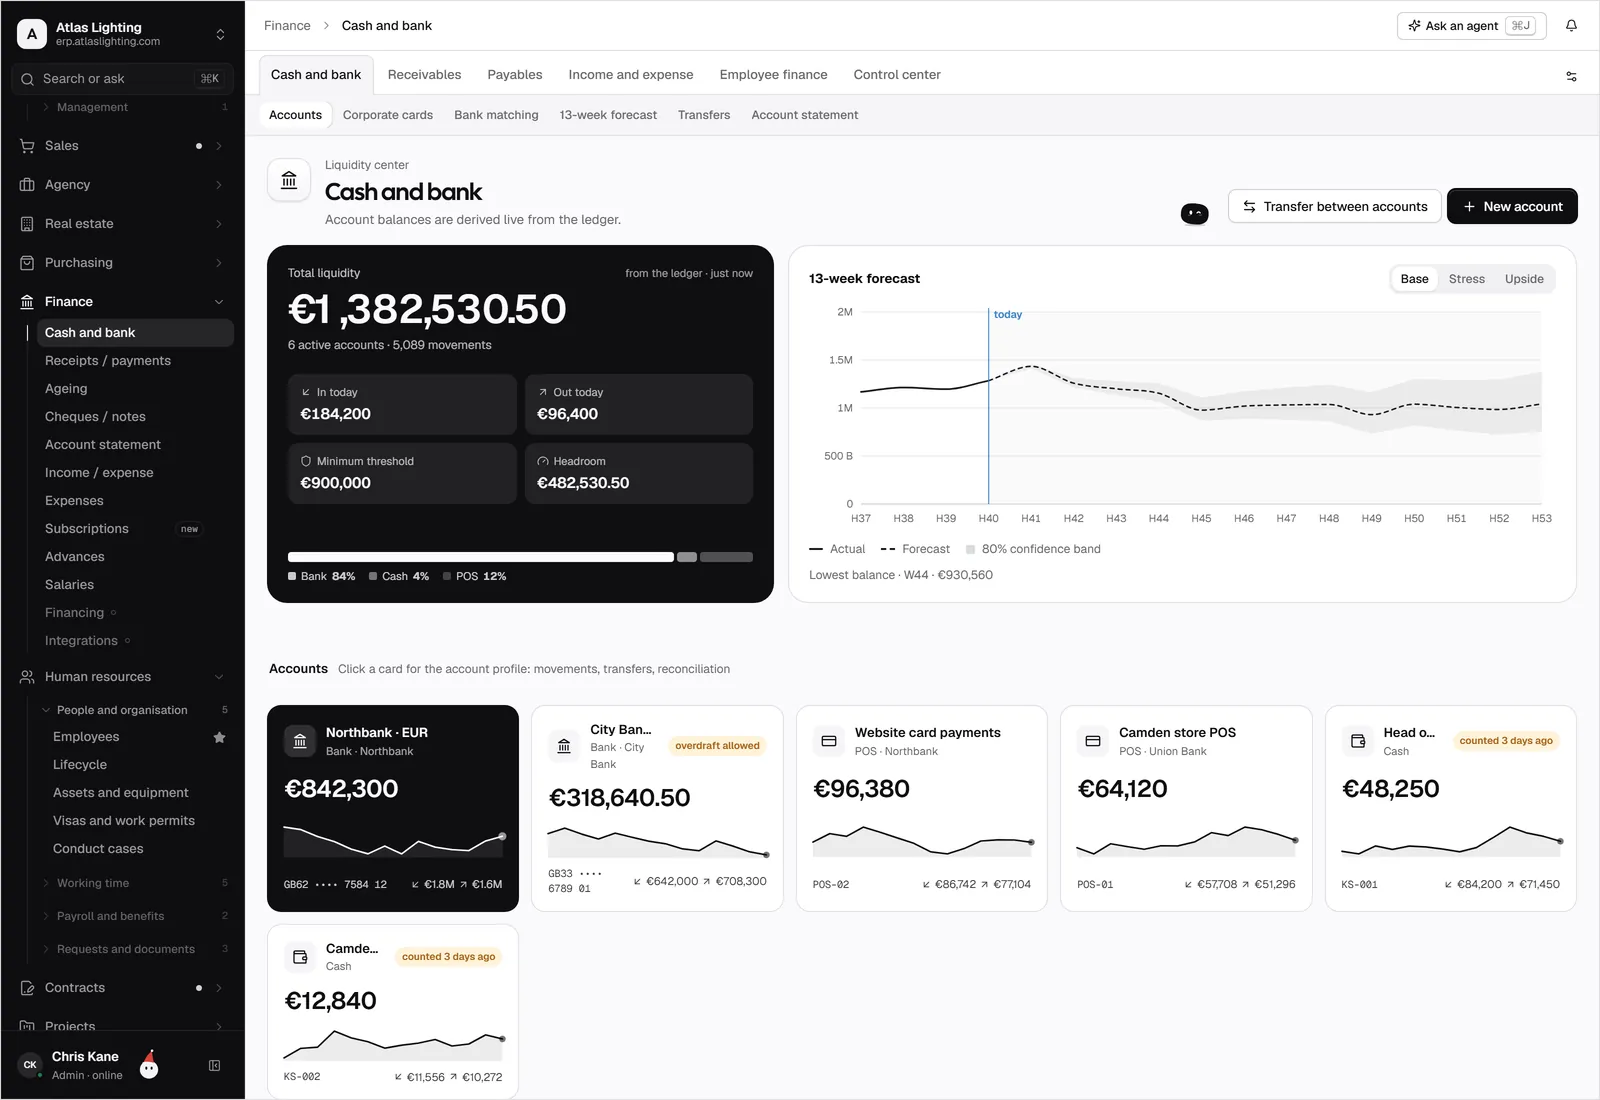
Faire une prévision de trésorerie, c’est estimer semaine après semaine ce que vous allez encaisser et décaisser, pour savoir à l’avance si votre compte bancaire restera positif. En pratique, on part du solde actuel, on ajoute les encaissements attendus, on retranche les paiements prévus, et on met à jour le tout régulièrement. Voici la méthode, adaptée à une PME.
Pourquoi la trésorerie n’est pas le bénéfice
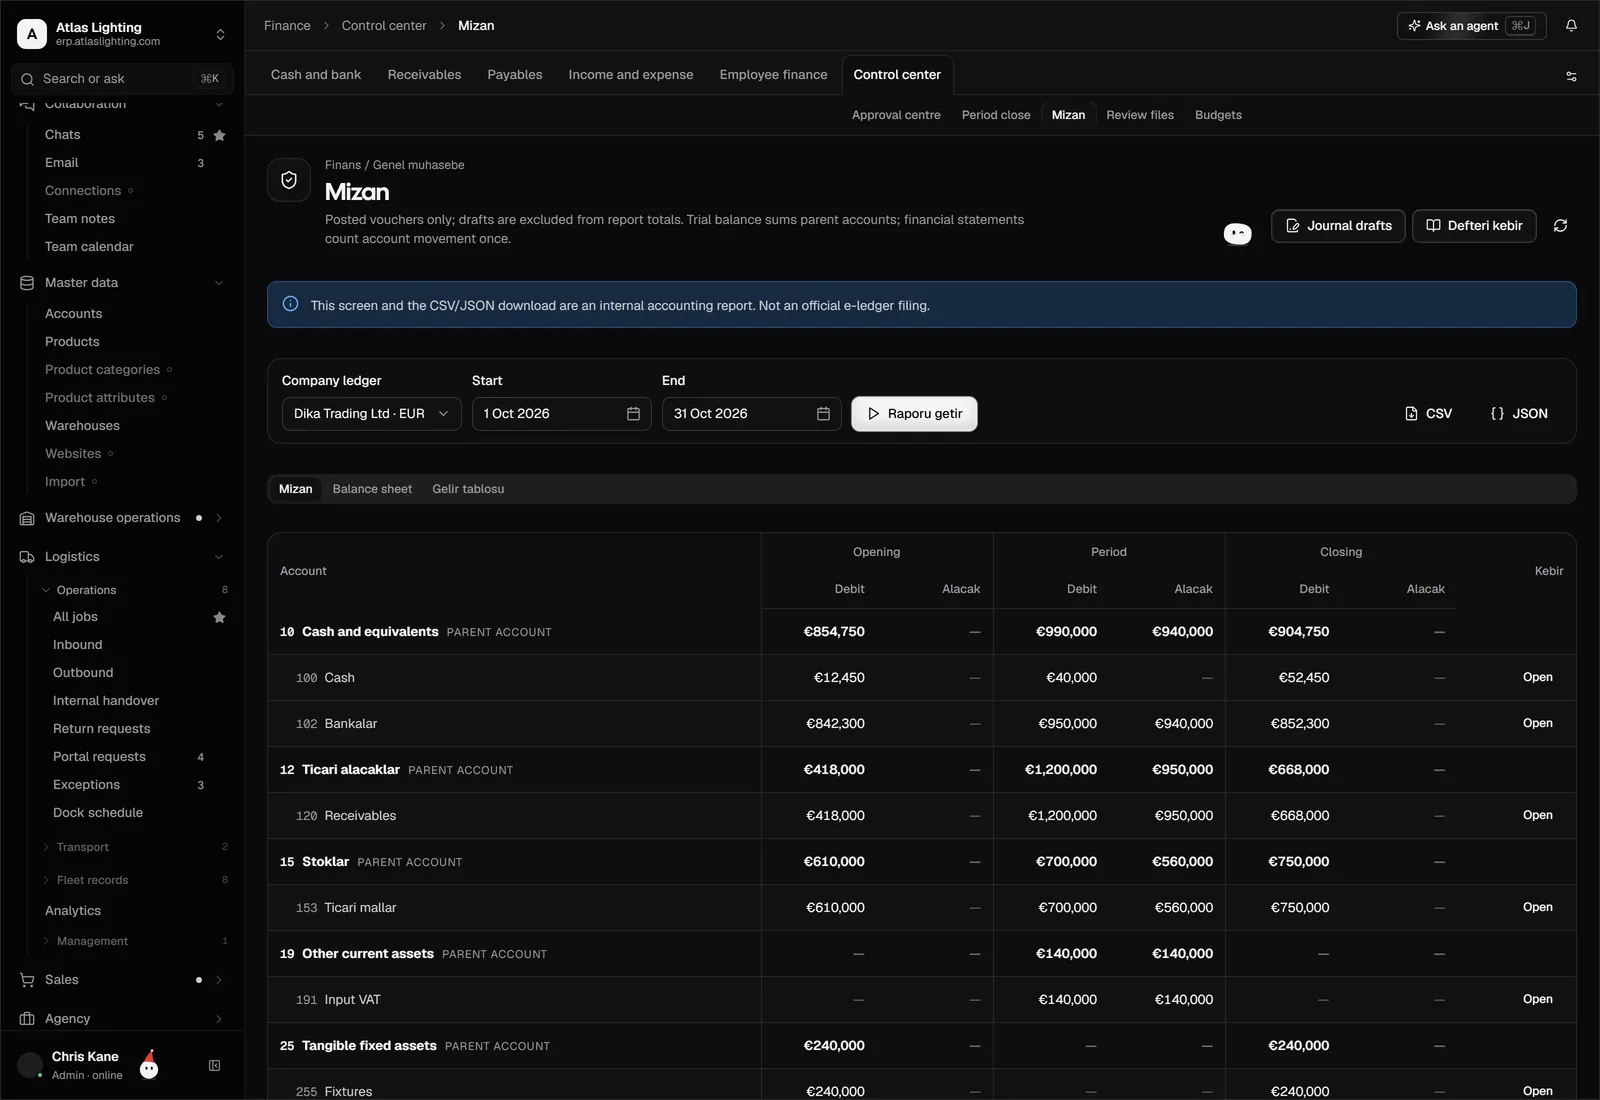
Une entreprise peut être rentable sur le papier et manquer de liquidités. La raison est simple : le bénéfice compte les ventes facturées, la trésorerie compte l’argent réellement reçu et payé.
Typiquement, vous payez vos fournisseurs et vos salaires avant que vos clients ne règlent leurs factures. Plus votre activité croît, plus ce décalage immobilise d’argent. D’où l’intérêt de le voir venir.
Étape 1 : choisir l’horizon et le rythme
Pour la plupart des PME, une prévision hebdomadaire sur 13 semaines donne un bon équilibre entre précision et effort. Elle se complète par une vue mensuelle à 6 ou 12 mois pour les grandes tendances (investissements, saisonnalité).
Mettez-la à jour chaque semaine : une prévision qui n’est jamais rafraîchie devient vite fausse.
Étape 2 : lister les encaissements
Partez de sources fiables, pas de l’optimisme :
- Factures clients émises : reprenez la date d’échéance, puis ajustez avec le retard de paiement réel observé pour chaque client.
- Commandes confirmées non encore facturées : estimez la date de facturation, puis la date de règlement.
- Ventes au comptant ou en ligne : basez-vous sur la moyenne des dernières semaines.
- Autres entrées : subventions, remboursements, apports, emprunts décaissés.
Une erreur fréquente consiste à supposer que tout le monde paie à l’échéance. Regardez plutôt vos délais constatés : un client habituellement payé à 45 jours ne le sera pas à 30 parce que votre contrat le dit.
Étape 3 : lister les décaissements
Séparez les sorties en deux familles :
| Type | Exemples | Prévisibilité |
|---|---|---|
| Récurrentes | Salaires, loyers, abonnements, échéances de prêt | Élevée |
| Variables | Achats de matières ou de marchandises, transport, sous-traitance | Moyenne, liée à l’activité |
| Ponctuelles | Investissements, impôts et taxes, charges sociales à échéance | Connue à l’avance si on les planifie |
Pour les achats, appuyez-vous sur les commandes fournisseurs en cours et sur le plan de production ou de vente. C’est ici qu’un lien entre achats et finance change tout : les engagements sont visibles avant la facture.
Pour les montants d’impôts, de TVA et de cotisations, appuyez-vous sur votre expert-comptable afin de caler correctement les dates et les montants.
Étape 4 : construire le tableau
Un modèle simple suffit pour commencer. Chaque colonne est une semaine :
- Solde de départ
-
- Encaissements clients
-
- Autres encaissements
- − Paiements fournisseurs
- − Salaires et charges
- − Autres décaissements (loyer, impôts, prêts)
- = Solde de fin de semaine
Le solde de fin d’une semaine devient le solde de départ de la suivante. Repérez les semaines où le solde passe sous votre seuil de sécurité : ce sont celles où il faut agir.
Étape 5 : construire des scénarios
Une seule prévision ne suffit pas. Préparez au moins trois cas :
- Central : ce que vous attendez réellement.
- Prudent : un gros client paie avec 15 jours de retard, les ventes baissent.
- Favorable : des commandes arrivent plus tôt que prévu.
Le scénario prudent vous dit combien de marge il vous faut. S’il fait apparaître un trou, vous avez le temps de négocier une ligne de crédit, de décaler un investissement ou de relancer des paiements.
Les leviers pour améliorer sa trésorerie
- Relancer plus tôt les factures échues et suivre les créances clients chaque semaine.
- Facturer dès la livraison ou la fin de la prestation, sans attendre.
- Négocier les délais avec les fournisseurs principaux, quand c’est possible.
- Réduire le stock dormant, qui immobilise de l’argent sans le faire travailler.
- Proposer des acomptes sur les commandes importantes ou sur mesure.
Les erreurs à éviter
- Mélanger montants hors taxes et toutes taxes comprises sans le dire.
- Oublier les paiements saisonniers ou annuels (assurances, taxes, cotisations).
- Prévoir les encaissements aux dates d’échéance au lieu des dates réelles.
- Ne pas comparer le prévu au réel : c’est comme cela que la prévision s’améliore.
- Dépendre d’une seule personne qui détient le fichier.
Quel rôle pour un outil de gestion ?
Un tableur convient pour démarrer. Mais ressaisir factures, commandes et échéances est source d’erreurs et de retard. Quand ventes, achats, banque et comptabilité vivent dans le même système, la prévision se construit à partir de données déjà saisies, et les écarts se repèrent plus vite.
Avec Dika Ops, un collègue IA affecté au rôle de comptable peut préparer des rapprochements ou des relances, que vous validez avant envoi. Il travaille dans des permissions précises et ne décide pas à votre place. Pour la comptabilité, voir la page comptabilité.
FAQ
Quelle est la différence entre un budget de trésorerie et un plan de financement ?
Le budget de trésorerie suit les entrées et sorties d’argent à court terme, souvent semaine par semaine. Le plan de financement porte sur le long terme : besoins d’investissement et ressources pour les couvrir.
Quelle fréquence de mise à jour choisir ?
Une fois par semaine pour une PME en activité normale. En période tendue, un point deux fois par semaine est plus prudent.
Comment prévoir quand les ventes sont irrégulières ?
Utilisez la moyenne de plusieurs mois et construisez un scénario prudent. Les commandes fermes servent de base, le reste est une estimation à réviser souvent.
Dois-je prévoir la TVA ?
Oui, car elle crée des décalages entre encaissements et paiements. Les règles précises dépendent de votre régime : faites-les confirmer par votre expert-comptable.
Pour conclure
Une prévision de trésorerie régulière transforme les mauvaises surprises en décisions anticipées. Dika Ops relie ventes, achats, banque et comptabilité dans un seul ERP pour que vos chiffres s’alimentent d’eux-mêmes, avec des collègues IA qui préparent le travail sous votre contrôle. Il est en bêta fermée : rejoignez la liste d’attente.