Liquiditätsplanung erstellen: Schritt für Schritt
Liquiditätsplanung erstellen leicht gemacht: Einzahlungen und Auszahlungen erfassen, Prognose aufbauen, Engpässe früh erkennen. Praxisleitfaden für KMU.
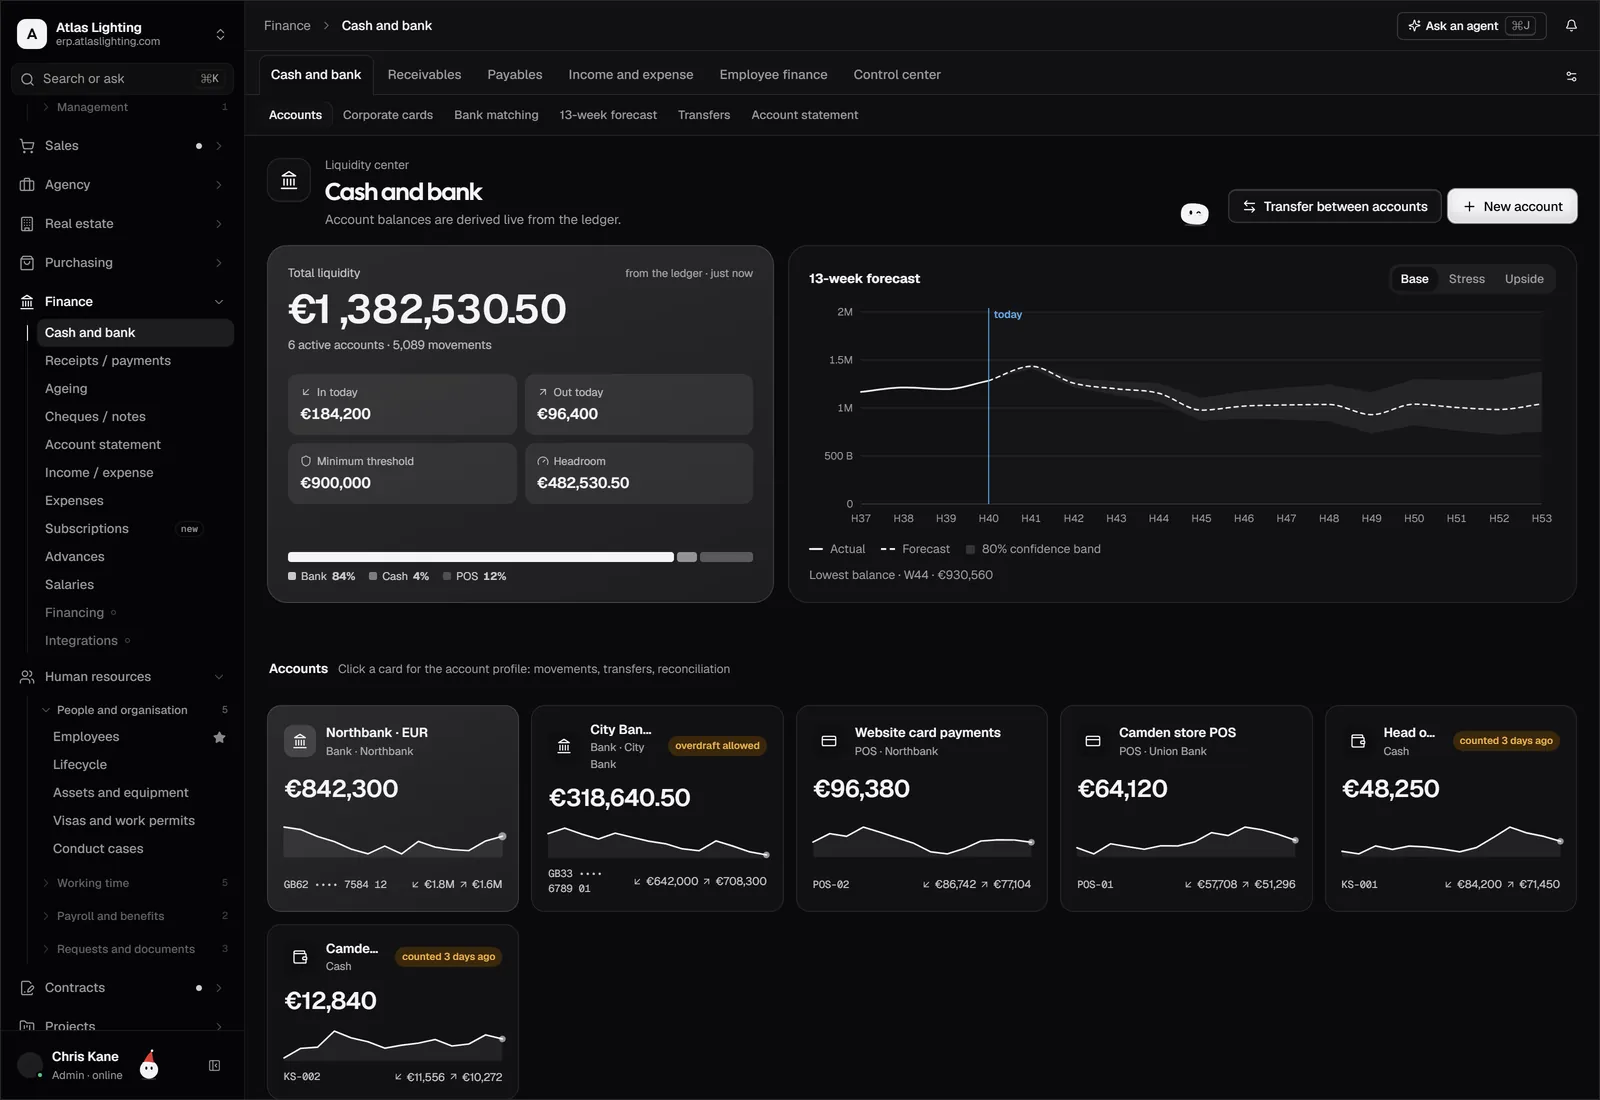
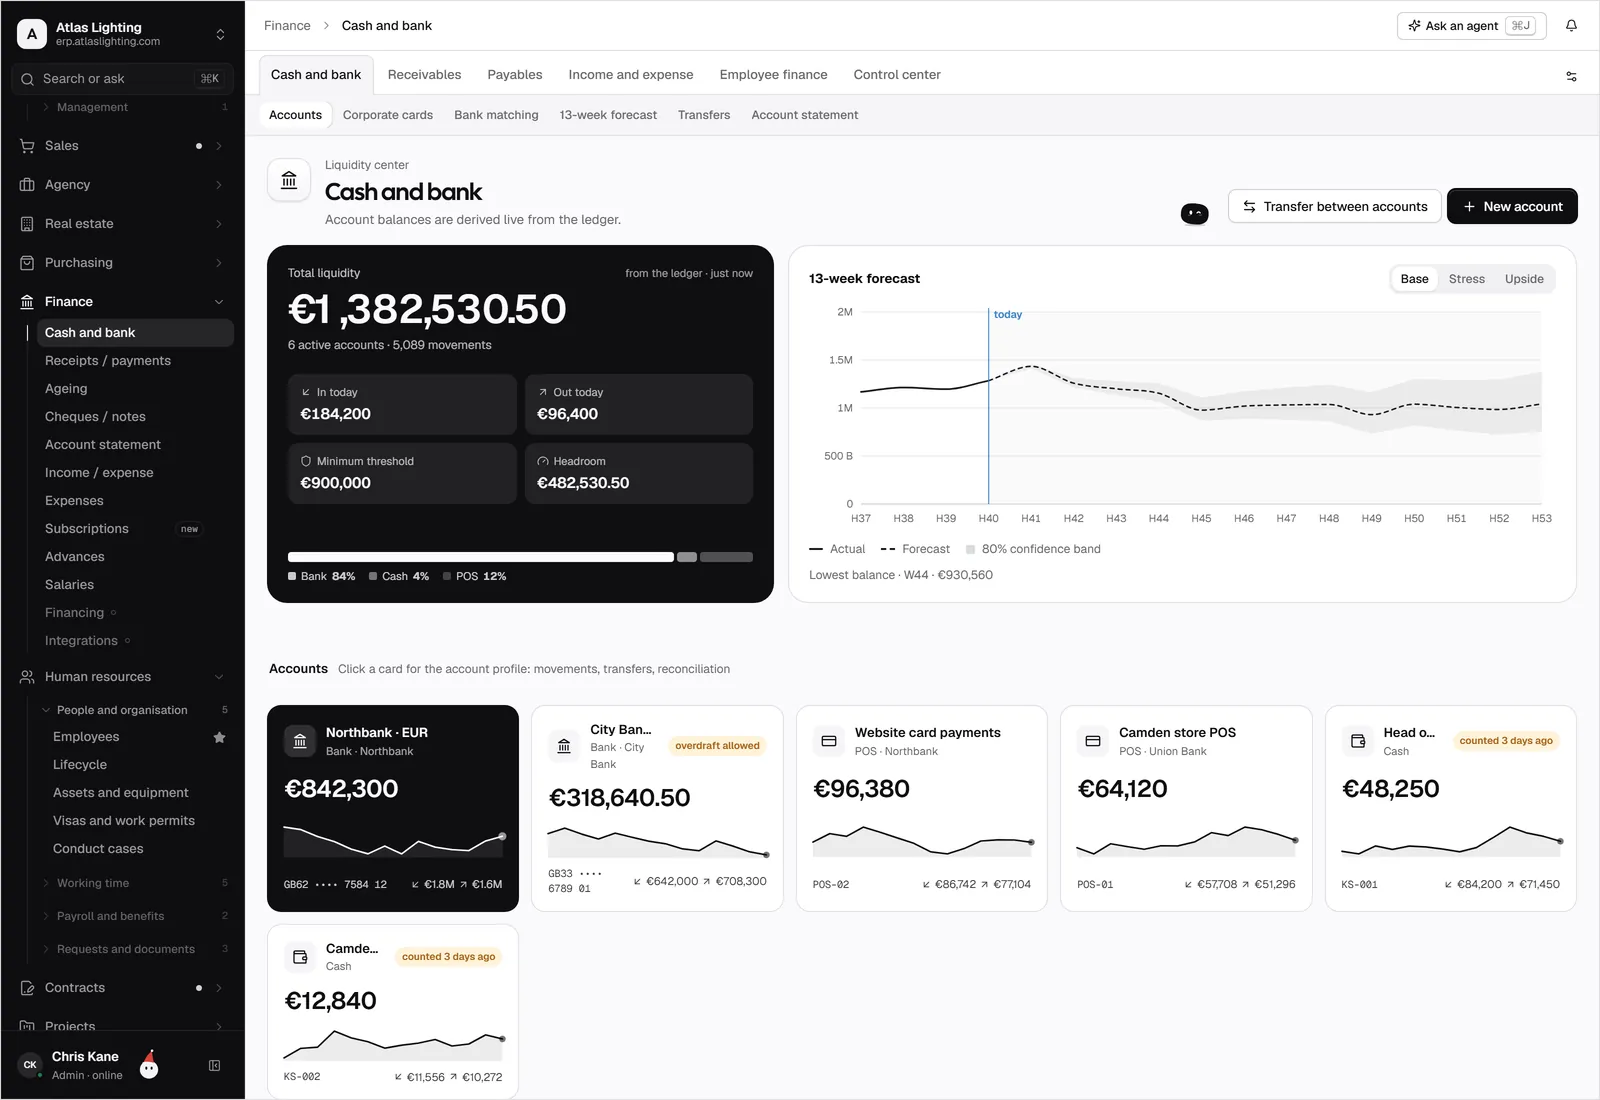
Eine Liquiditätsplanung erstellen Sie, indem Sie alle erwarteten Einzahlungen und Auszahlungen der nächsten Wochen und Monate nach Datum auflisten, den Anfangsbestand Ihres Kontos ergänzen und daraus den voraussichtlichen Kontostand je Zeitraum ableiten. So erkennen Sie Engpässe, bevor sie entstehen. Entscheidend ist nicht die perfekte Zahl, sondern ein regelmäßig aktualisierter, ehrlicher Überblick.
Warum Liquiditätsplanung so wichtig ist
Ein Unternehmen kann auf dem Papier Gewinn machen und trotzdem zahlungsunfähig werden, wenn Geld zu spät eingeht oder Zahlungen gebündelt fällig werden. Gewinn und Liquidität sind zwei verschiedene Dinge. Die Liquiditätsplanung beantwortet die Frage: Reicht das Geld auf dem Konto in vier, acht und zwölf Wochen?
Besonders wichtig ist sie bei saisonalem Geschäft, großen Materialeinkäufen, langen Zahlungszielen der Kunden oder geplanten Investitionen. Auch wer stark wächst, braucht sie, denn Wachstum bindet zunächst Geld in Material, Lagerbestand und offenen Forderungen.
Schritt 1: Zeitraum und Raster festlegen
Für den Anfang genügt ein Planungshorizont von 13 Wochen mit wöchentlichen Spalten. Das ist detailliert genug für das Tagesgeschäft und überschaubar. Ergänzend können Sie eine grobe Monatsplanung für zwölf Monate führen, die größere Trends und Saisonverläufe zeigt.
Schritt 2: Anfangsbestand ermitteln
Nehmen Sie den tatsächlichen Stand Ihrer Bankkonten und gegebenenfalls Ihrer freien Kreditlinie. Das ist der Startwert. Gebuchte, aber noch nicht abgegangene Zahlungen sollten Sie berücksichtigen, damit der Startwert der Realität entspricht.
Schritt 3: Einzahlungen schätzen
Typische Quellen:
- Zahlungen aus offenen Kundenrechnungen (nach Fälligkeit, nicht nach Rechnungsdatum)
- Erwartete Umsätze aus bestätigten Aufträgen
- Anzahlungen und Abschlagszahlungen
- Sonstige Einnahmen wie Zuschüsse oder Erstattungen
Planen Sie realistisch. Wenn ein Kunde erfahrungsgemäß 15 Tage nach Fälligkeit zahlt, tragen Sie die Zahlung entsprechend später ein. Ihre Erfahrungswerte sind verlässlicher als die Zahlungsbedingungen auf dem Papier.
Schritt 4: Auszahlungen erfassen
- Lieferantenrechnungen mit Fälligkeitsdatum
- Löhne, Gehälter und Sozialabgaben
- Miete, Leasing, Versicherungen, Energie
- Steuern und Abgaben zu den jeweiligen Terminen
- Kredit- und Zinszahlungen
- Geplante Investitionen
Fixkosten sind gut planbar, variable Kosten schätzen Sie anhand der erwarteten Aufträge. Vergessen Sie nicht die Zahlungen, die nur einmal im Jahr anfallen, zum Beispiel Versicherungsbeiträge oder Jahresabrechnungen.
Schritt 5: Saldo berechnen
Je Woche gilt: Anfangsbestand plus Einzahlungen minus Auszahlungen ergibt den Endbestand. Dieser wird zum Anfangsbestand der Folgewoche.
| Woche | Anfangsbestand | Einzahlungen | Auszahlungen | Endbestand |
|---|---|---|---|---|
| 1 | 40.000 | 25.000 | 30.000 | 35.000 |
| 2 | 35.000 | 10.000 | 28.000 | 17.000 |
| 3 | 17.000 | 12.000 | 35.000 | −6.000 |
Die Zahlen sind erfunden und dienen nur der Veranschaulichung. Sie zeigen aber, wie ein Engpass in Woche 3 sichtbar wird, obwohl der Start komfortabel aussah.
Schritt 6: Szenarien durchspielen
Rechnen Sie neben dem Normalfall mindestens zwei Varianten durch:
- Vorsichtig: Ein großer Kunde zahlt 30 Tage später als erwartet.
- Optimistisch: Ein erwarteter Auftrag kommt früher.
So sehen Sie, wie robust Ihr Plan ist und wie viel Puffer Sie brauchen. Legen Sie außerdem fest, ab welchem Kontostand Sie Gegenmaßnahmen einleiten, zum Beispiel unterhalb einer Mindestreserve.
Maßnahmen bei drohendem Engpass
- Offene Forderungen konsequent nachfassen (siehe Forderungsmanagement)
- Zahlungsziele mit Lieferanten verhandeln
- Lagerbestände und Bestellmengen überprüfen, damit nicht unnötig Geld im Lager liegt
- Anzahlungen bei großen Aufträgen vereinbaren
- Gespräch mit der Bank frühzeitig suchen, nicht erst im Engpass
Excel oder Software?
Viele starten mit einer Tabelle, und das ist völlig in Ordnung. Das Problem entsteht beim Pflegen: Daten aus Rechnungen, Bestellungen und Bank müssen von Hand zusammengetragen werden, und die Planung ist schnell veraltet. Wenn offene Posten, Bestellungen und Zahlungen in einem System liegen, lässt sich die Prognose direkt daraus ableiten. Mehr dazu auf der Seite Finanzen. Allgemein zum Wechsel von Tabellen: Excel durch ERP ersetzen.
Typische Fehler
- Planung nur einmal im Quartal statt wöchentlich aktualisieren
- Zahlungseingänge nach Rechnungsdatum statt nach realem Zahlungsverhalten
- Steuern und Sozialabgaben vergessen
- Keine Pufferreserve einplanen
- Plan und Ist nicht vergleichen
Vergleichen Sie jede Woche geplante und tatsächliche Zahlen. Die Abweichungen zeigen, wo Ihre Annahmen nicht stimmen, und machen Ihre nächste Prognose besser.
Liquidität im Zusammenspiel mit Einkauf und Lager
Ein großer Teil der Auszahlungen entsteht im Einkauf. Wer Bestellmengen, Liefertermine und Zahlungsziele der Lieferanten kennt, kann Auszahlungen deutlich genauer vorhersagen. Umgekehrt bindet ein zu großer Lagerbestand Geld, das an anderer Stelle fehlt. Prüfen Sie deshalb regelmäßig, welche Artikel langsam drehen, und stimmen Sie Bestellungen auf den tatsächlichen Bedarf ab. Hilfreiche Ansätze beschreibt der Beitrag Lagerbestand optimieren.
Wer im Unternehmen verantwortlich sein sollte
Legen Sie eine Person fest, die den Plan pflegt, und einen festen Termin pro Woche, an dem Geschäftsführung, Vertrieb und Einkauf kurz auf die Zahlen schauen. Je mehr Bereiche ihre erwarteten Zahlungen melden, desto besser wird die Prognose. Wichtig ist eine offene Kultur: Wer eine Verzögerung kommen sieht, sollte sie sofort melden dürfen, statt sie zu verschweigen.
Praxisbeispiel für die Wochenroutine
Montags aktualisieren Sie den Kontostand, tragen eingegangene Zahlungen als Ist-Werte ein und verschieben erwartete Zahlungen, die nicht eingegangen sind. Danach prüfen Sie die kommenden vier Wochen auf Unterschreitung Ihrer Mindestreserve. Ergibt sich ein Engpass, besprechen Sie am selben Tag, welche Maßnahme greift. Diese kurze Routine dauert oft nur eine halbe Stunde und verhindert unangenehme Überraschungen am Monatsende.
Häufige Fragen
Was ist der Unterschied zwischen Liquiditätsplan und Cashflow?
Der Cashflow beschreibt Geldzu- und -abflüsse einer vergangenen oder geplanten Periode. Der Liquiditätsplan ist die vorausschauende Planung dieser Flüsse mit dem Ziel, jederzeit zahlungsfähig zu bleiben.
Wie oft sollte ich die Liquiditätsplanung aktualisieren?
Für kleine und mittlere Unternehmen ist eine wöchentliche Aktualisierung sinnvoll, in angespannten Phasen auch häufiger.
Wie weit sollte die Planung in die Zukunft reichen?
Ein Horizont von 13 Wochen für die Details und zwölf Monate für den Überblick ist ein bewährter Ansatz.
Muss ich dafür Fachwissen in Buchhaltung haben?
Grundkenntnisse reichen. Wichtig ist, dass Sie Fälligkeiten und Zahlungsverhalten realistisch einschätzen. Bei Unsicherheit hilft Ihre Steuerberatung.
Fazit
Eine gute Liquiditätsplanung ist einfach im Aufbau, aber diszipliniert in der Pflege. Dika Ops bringt Rechnungen, Bestellungen, Bank und Buchhaltung in einem System zusammen, siehe Buchhaltung. Das Produkt ist in der geschlossenen Beta; auf der Warteliste können Sie sich vormerken lassen.